Tình hình thực thi chính sách quy tắc xuất xứ và thuế quan của Việt Nam giai đoạn 2021–2025
Thứ Hai, 17/08/2026
Trong khuôn khổ chuẩn bị cho Cuộc rà soát chính sách thương mại lần thứ ba của Việt Nam tại WTO (TPR3) năm 2026, Việt Nam tiếp tục rà soát, cập nhật và hoàn thiện thông tin về các chính sách, biện pháp thương mại và khuôn khổ pháp luật có liên quan nhằm phản ánh toàn diện tình hình thực thi các cam kết WTO cũng như những thay đổi trong chính sách thương mại của Việt Nam trong giai đoạn rà soát (2021 -2025), qua đó tạo cơ sở tiếp tục hoàn thiện chính sách thương mại theo hướng ổn định, minh bạch và phù hợp với các quy định của WTO. Trong số các nội dung được rà soát, tình hình thực thi chính sách quy tắc xuất xứ và thuế quan của Việt Nam là một nội dung đáng chú ý, gắn với quá trình hoàn thiện thể chế và nâng cao hiệu quả của dòng chảy thương mại.
Cải cách quy chế quản lý và xác định Quy tắc xuất xứ hàng hóa
Để hỗ trợ doanh nghiệp tận dụng các ưu đãi thuế quan từ các FTA thế hệ mới như CPTPP, EVFTA và RCEP, công tác xây dựng và hoàn thiện pháp luật về quy tắc xuất xứ hàng hóa được thực hiện theo hướng đồng bộ hóa quy định, thống nhất quy trình và số hóa việc trao đổi dữ liệu.
Cụ thể, Quy định chung về xuất xứ hàng hóa xuất khẩu, nhập khẩu của Việt Nam được thực hiện theo Nghị định số 31/2018/NĐ-CP và Thông tư số 05/2018/TT-BCT. Ngày 29/12/2023, Bộ Công Thương ban hành Thông tư số 44/2023/TT-BCT sửa đổi, bổ sung các quy định trước đó, trong đó cập nhật và đồng bộ Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam tại các Phụ lục quy tắc xuất xứ cụ thể theo Danh mục hàng hóa xuất khẩu, nhập khẩu mới ban hành tại Thông tư số 31/2022/TT-BTC của Bộ Tài chính.
Bên cạnh đó, ngày 31/5/2023, Bộ Tài chính ban hành Thông tư số 33/2023/TT-BTC quy định về kiểm tra, xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu, bao gồm các nội dung về khai và nộp chứng từ chứng nhận xuất xứ (C/O), sử dụng thông báo xác định trước xuất xứ, thời điểm và thủ tục nộp bổ sung C/O sau khi hàng hóa đã hoàn thành thông quan, cũng như việc nộp C/O đối với hàng hóa thay đổi mục đích sử dụng.
Trong lĩnh vực số hóa, ngành Hải quan thực hiện nộp điện tử đối với 100% chứng nhận xuất xứ (C/O). Thông qua Cơ chế một cửa quốc gia và Cơ chế một cửa ASEAN, Việt Nam duy trì trao đổi dữ liệu C/O mẫu D điện tử và thông tin tờ khai Hải quan ASEAN (ACDD) với 9 nước thành viên ASEAN, đồng thời trao đổi dữ liệu C/O điện tử các mẫu VK/KV và AK với Hàn Quốc.
Chính sách thuế quan của Việt Nam giai đoạn 2021–2025
Liên quan đến Biểu thuế tối huệ quốc (MFN) áp dụng cho năm 2026, hàng năm, Chính phủ Việt Nam không ban hành một Biểu thuế MFN hoàn toàn mới mà thực hiện điều chỉnh mức thuế suất của một số dòng thuế thông qua các nghị định sửa đổi, bổ sung. Cụ thể, biểu thuế MFN áp dụng cho năm 2026 được xây dựng trên cơ sở khung thuế suất ưu đãi quy định tại Phụ lục II Nghị định số 26/2023/NĐ-CP ngày 31/5/2023, với hơn 11.400 dòng thuế, dài gần 900 trang.
Trong giai đoạn 2024–2025, một số mức thuế suất MFN được điều chỉnh thông qua Nghị định số 144/2024/NĐ-CP, có hiệu lực từ ngày 16/12/2024, đối với các mã hàng như 2304.00.90 (bã dầu đậu nành), 8543.40.00, 8701.10.11, 9845.60.00, 9845.90.10 và một số mã khác; Nghị định số 73/2025/NĐ-CP, có hiệu lực từ ngày 31/3/2025, điều chỉnh thuế suất đối với nhiều nhóm hàng nông sản, thực phẩm, đồ gỗ, phương tiện giao thông và nội thất, trong đó có các mã 0207.14.20, 0802.12.90, 0802.51.00, 0806.20.00, 0808.10.00, 0809.29.00, 1005.90.99, 2207.20.11, 2207.20.19, 2304.00.29, 2304.00.90, 2711.11.00, nhóm 44.21, nhóm 87.03, 94.01 và 94.03; và Nghị định số 199/2025/NĐ-CP, có hiệu lực từ ngày 08/7/2025, điều chỉnh thuế suất đối với một số sản phẩm công nghiệp và kim loại, trong đó có các mã 3901.10.92, 3901.40.00, 3902.90.90 (hạt nhựa) và 7209.18.10 (sắt thép cán nguội).
Đối với việc điều chỉnh chính sách thuế xuất khẩu đối với khoáng sản và tài nguyên thô, một số mặt hàng khoáng sản, tài nguyên và sản phẩm chế biến được điều chỉnh trong giai đoạn 2024–2025. Đối với amoni nitrat (NH4NO3), Nghị định số 144/2024/NĐ-CP phân tách mã HS 3102.30.00, trước đây áp dụng thuế suất 5%, thành hai mã: 3102.30.00.10 đối với amoni nitrat có hàm lượng tự khô từ 98,5% trở lên, áp dụng thuế suất xuất khẩu 0%, và 3102.30.00.90 đối với các loại khác, giữ mức thuế suất 5%. Đối với clanhke xi măng, Nghị định số 108/2025/NĐ-CP quy định từ ngày 19/5/2025 mức thuế suất thuế xuất khẩu được giảm từ 10% xuống 5% và áp dụng trở lại mức 10% từ ngày 01/01/2027. Đối với phospho vàng, Nghị định số 199/2025/NĐ-CP quy định thuế suất xuất khẩu tăng lên 10% từ ngày 01/01/2026 và lên 15% từ ngày 01/01/2027. Đối với một số sản phẩm trang sức và mỹ nghệ thuộc các nhóm 71.13, 71.14 và 71.15, Nghị định số 260/2025/NĐ-CP quy định mức thuế suất xuất khẩu 0%. Đối với sản phẩm gỗ, cơ quan Hải quan tăng cường kiểm tra, giám sát về xuất xứ và áp dụng chính sách cấm xuất khẩu đối với gỗ tròn, gỗ xẻ được khai thác từ rừng tự nhiên trong nước theo các quy định có liên quan đến Công ước CITES và Hiệp định VPA/FLEGT.
Cải cách Luật Hải quan và cơ chế miễn thuế nhập khẩu
Để hỗ trợ phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số, chính sách miễn thuế nhập khẩu và quy định về thủ tục hải quan tiếp tục được sửa đổi, bổ sung.
Luật Thuế xuất khẩu, thuế nhập khẩu năm 2016 quy định 23 trường hợp miễn thuế nhập khẩu; thông qua Luật số 90/2025/QH15, có hiệu lực từ ngày 01/7/2025, bổ sung quy định miễn thuế nhập khẩu đối với hàng hóa nhập khẩu phục vụ trực tiếp cho hoạt động phát triển khoa học, công nghệ, đổi mới sáng tạo và công nghiệp công nghệ số. Đối với hàng hóa nhập khẩu để gia công, sản xuất hàng xuất khẩu, Nghị định số 18/2021/NĐ-CP sửa đổi, bổ sung Nghị định số 134/2016/NĐ-CP quy định điều kiện miễn thuế đối với nguyên liệu, vật tư nhập khẩu, trong đó doanh nghiệp phải có quyền sở hữu hoặc quyền sử dụng hợp pháp đối với mặt bằng nhà xưởng, máy móc, thiết bị tại Việt Nam. Đối với doanh nghiệp chế xuất, để được áp dụng chính sách thuế đối với khu phi thuế quan, doanh nghiệp phải đáp ứng các điều kiện về kiểm tra, giám sát hải quan, bao gồm yêu cầu về tường rào bao quanh và hệ thống camera giám sát kết nối trực tiếp với cơ quan Hải quan.
Luật số 90/2025/QH15 cũng bổ sung Điều 47a vào Luật Hải quan năm 2014, quy định về hàng hóa xuất khẩu, nhập khẩu tại chỗ. Theo đó, hàng hóa gia công tại Việt Nam được đối tác nước ngoài bán cho tổ chức, cá nhân tại Việt Nam và hàng hóa mua bán, thuê, mượn có chỉ định giao, nhận tại Việt Nam thuộc đối tượng thực hiện thủ tục hải quan và chịu sự kiểm tra, giám sát hải quan theo quy định. Các quy định này được hướng dẫn, triển khai cùng các văn bản liên quan, trong đó có Nghị định số 167/2025/NĐ-CP, bao gồm các nội dung về xác định trị giá tính thuế đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ.
Nguyên tắc xác định Trị giá Hải quan và vai trò của Giá tham chiếu
Việt Nam cam kết thực thi nghiêm túc Hiệp định Trị giá Hải quan của WTO nhằm bảo đảm tính khách quan, loại bỏ các rào cản hành chính tùy tiện. Pháp luật Việt Nam quy định rõ ràng rằng giá tham chiếu không được sử dụng làm căn cứ áp đặt để xác định trị giá hải quan. Mức giá tham chiếu của hàng hóa nằm trong Danh mục hàng hóa xuất khẩu, nhập khẩu rủi ro về trị giá chỉ được cơ quan hải quan sử dụng làm cơ sở dữ liệu để so sánh, đối chiếu và kiểm tra tính trung thực của trị giá khai báo trong quá trình thông quan hoặc kiểm tra sau thông quan.
Kết quả thực thi cải cách hành chính và số hóa hải quan
Việc đơn giản hóa thủ tục và đẩy mạnh tự động hóa hệ thống thông tin hải quan đã góp phần gia tăng quy mô xử lý tờ khai qua các năm. Số lượng tờ khai hải quan được xử lý tăng từ 15,17 triệu tờ khai năm 2023 lên 17,75 triệu tờ khai năm 2024 và 20,65 triệu tờ khai năm 2025. Cùng với đó, thời gian thông quan hàng hóa được rút ngắn thông qua việc đăng ký tờ khai điện tử tự động trên hệ thống VNACCS/VCIS. Theo số liệu năm 2023, thời gian thông quan trung bình đối với hàng nhập khẩu là 35 giờ 57 phút 26 giây, giảm 17 phút so với năm 2022; đối với hàng xuất khẩu là 2 giờ 11 phút 34 giây, giảm 31,5 phút so với năm 2022. Trong thanh toán thuế, Bộ Tài chính triển khai chương trình Nộp thuế điện tử 24/7 và thí điểm Chương trình Doanh nghiệp nhờ thu, theo đó thông tin về số thuế phải nộp được hệ thống chuyển tự động sang ngân hàng thương mại phối hợp thu để thực hiện trích nợ tài khoản của doanh nghiệp.
Đối với Chương trình Doanh nghiệp ưu tiên (AEO), tính đến tháng 3/2026, cả nước có 73 doanh nghiệp được công nhận là doanh nghiệp ưu tiên. Năm 2025, tổng giá trị xuất nhập khẩu của các doanh nghiệp này đạt 279 tỷ USD, tương đương khoảng 30% tổng kim ngạch xuất nhập khẩu của cả nước. Trong khuôn khổ ASEAN, Việt Nam đã ký Thỏa thuận công nhận lẫn nhau về doanh nghiệp ưu tiên (MRA) vào ngày 17/02/2023 và hoàn thành đợt thẩm định chung tại thực địa từ ngày 6–8/10/2025.
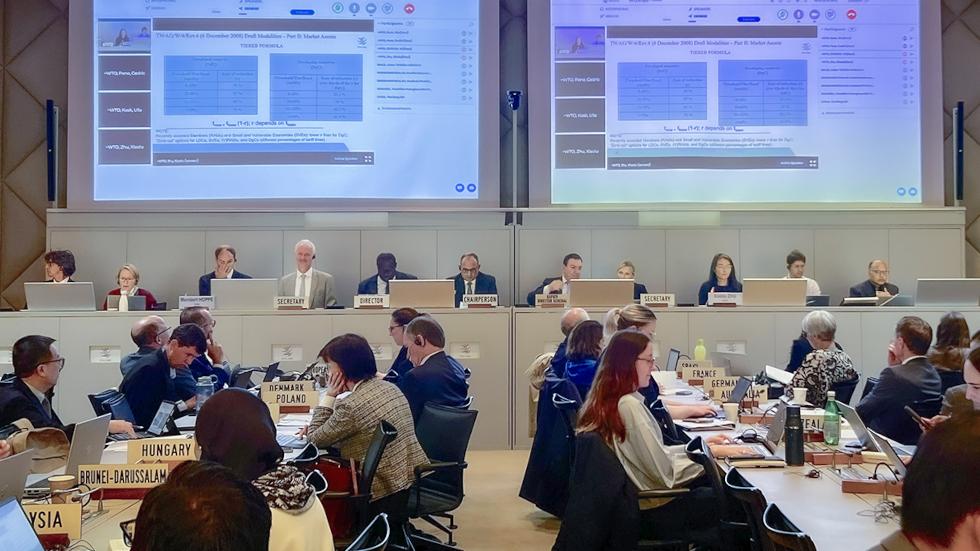
| Rà soát chính sách thương mại (Trade Policy Review – TPR) là cơ chế minh bạch của WTO, trong đó chính sách và thực tiễn thương mại của các Thành viên được rà soát định kỳ, tạo diễn đàn để các Thành viên trao đổi, đặt câu hỏi và đánh giá về chính sách thương mại của nhau. Việt Nam đã thực hiện hai kỳ TPR, lần thứ nhất vào năm 2013 và lần thứ hai vào năm 2021. Năm 2026 đánh dấu kỳ TPR lần thứ ba của Việt Nam, là dịp để Việt Nam cập nhật toàn diện những thay đổi trong chính sách thương mại, đồng thời trao đổi với các Thành viên WTO về quá trình thực thi các cam kết và định hướng chính sách trong giai đoạn mới. |
Nguồn: Vụ Chính sách thương mại đa biên tổng hợp