Tình hình thực thi chính sách ưu đãi đầu tư sản xuất của Việt Nam giai đoạn 2021–2025
Thứ Tư, 12/08/2026
Trong khuôn khổ chuẩn bị cho Cuộc rà soát chính sách thương mại lần thứ ba của Việt Nam tại WTO (TPR3) năm 2026, Việt Nam tiếp tục rà soát, cập nhật và hoàn thiện thông tin về các chính sách, biện pháp thương mại và khuôn khổ pháp luật có liên quan nhằm phản ánh toàn diện tình hình thực thi các cam kết WTO cũng như những thay đổi trong chính sách thương mại của Việt Nam trong giai đoạn rà soát (2021 -2025), qua đó tạo cơ sở tiếp tục hoàn thiện chính sách thương mại theo hướng ổn định, minh bạch và phù hợp với các quy định của WTO. Trong số các nội dung được rà soát, tình hình thực thi chính sách ưu đãi đầu tư sản xuất của Việt Nam là một nội dung đáng chú ý, gắn với quá trình hoàn thiện thể chế và nâng cao hiệu quả của môi trường sản xuất trong nền kinh tế
Bối cảnh phát triển và định hướng thu hút vốn đầu tư ngành sản xuất
Giai đoạn 2021–2025 chứng kiến dòng vốn đầu tư trực tiếp nước ngoài (FDI) vào Việt Nam tăng trưởng bền bỉ bất chấp những biến động phức tạp của kinh tế toàn cầu với tổng vốn đăng ký cả giai đoạn (2021-2025) ước đạt 184,8 tỷ USD (tăng 8,5% so với giai đoạn 2016–2020) và vốn thực hiện ước đạt 118,2 tỷ USD (tăng 27,4%). Đáng chú ý, dòng vốn này tiếp tục tập trung chủ đạo vào ngành công nghiệp chế biến, chế tạo khi chiếm tới gần 67% tổng vốn đầu tư toàn xã hội. Đây là động lực then chốt đưa Việt Nam tham gia sâu hơn vào chuỗi giá trị toàn cầu nhờ sự dịch chuyển các hoạt động có giá trị gia tăng cao của nhiều tập đoàn công nghệ lớn thế giới như Samsung, Intel, Synopsys, Qualcomm, Infineon, Amkor, Apple hay Nvidia.
Theo đó, Chính phủ Việt Nam đã chuyển đổi căn bản từ tư duy thu hút đầu tư đại trà sang thu hút có chọn lọc. Bộ Tài chính hiện đang chủ trì xây dựng Đề án phát triển kinh tế có vốn đầu tư nước ngoài, định hướng tập trung ưu đãi đặc thù vào 05 nhóm lĩnh vực sản xuất ưu tiên hàng đầu, bao gồm: (i) Bán dẫn và điện tử chuyên dụng; (ii) Trung tâm dữ liệu lớn, điện toán đám mây và trí tuệ nhân tạo (AI); (iii) Logistics số và khu thương mại tự do; (iv) Y sinh, dược phẩm và thiết bị y tế công nghệ cao; và (v) Năng lượng sạch cùng vật liệu mới (như pin thế hệ mới, hợp kim đặc biệt và vật liệu nhẹ phục vụ chuyển đổi năng lượng).
Cải cách thể chế và khung pháp lý đột phá về thủ tục đầu tư đặc biệt
Cải cách hành chính theo hướng chuyển từ cơ chế “tiền kiểm” sang “hậu kiểm” là điểm nhấn thể chế lớn nhất trong giai đoạn này nhằm tối ưu hóa chi phí tuân thủ cho doanh nghiệp sản xuất:
- Thủ tục đầu tư đặc biệt: Luật Đầu tư (Điều 36a được bổ sung tại Luật số 57/2024/QH15) và Nghị định số 19/2025/NĐ-CP đã chính thức quy định quy trình cấp Giấy chứng nhận đăng ký đầu tư cực tốc chỉ trong vòng 15 ngày đối với các dự án bán dẫn, công nghệ cao thực hiện tại các khu công nghiệp (KCN), khu chế xuất (KCX), khu công nghệ cao và khu kinh tế (KKT).
- Thành lập tổ chức kinh tế phi tiền kiểm: Thông qua Luật sửa đổi số 90/2025/QH15 ngày 25/6/2025, Quốc hội đã bổ sung quy định cho phép nhà đầu tư nước ngoài được thành lập tổ chức kinh tế thực hiện dự án đầu tư trước khi thực hiện thủ tục cấp, điều chỉnh Giấy chứng nhận đăng ký đầu tư. Quy định mang tính cách mạng này áp dụng trực tiếp cho các dự án xây dựng hạ tầng trung tâm dữ liệu lớn, trung tâm tính toán hiệu năng cao trí tuệ nhân tạo, hạ tầng điện toán đám mây, mạng di động từ 5G trở lên và sản xuất sản phẩm công nghệ chiến lược theo quyết định của Thủ tướng Chính phủ.
- Đẩy mạnh phân cấp phân quyền: Các sửa đổi quy phạm pháp luật đã chuyển giao đáng kể thẩm quyền chấp thuận chủ trương đầu tư đồng thời với chấp thuận nhà đầu tư từ Thủ tướng Chính phủ về cho Ủy ban nhân dân cấp tỉnh đối với một số dự án hạ tầng lớn, đồng thời rút ngắn thời gian thẩm định hồ sơ chấp thuận chủ trương đầu tư từ 47 ngày xuống chỉ còn 33 ngày.
Hệ thống ưu đãi thuế thu nhập doanh nghiệp (TNDN) cho sản xuất
Theo Luật Thuế thu nhập doanh nghiệp (TNDN) số 67/2025/QH15, mức thuế suất phổ thông được duy trì ở 20%, trong khi các doanh nghiệp sản xuất thuộc diện ưu đãi có thể được hưởng mức thuế thấp hơn. Cụ thể, dự án đầu tư mới tại địa bàn đặc biệt khó khăn, khu kinh tế, khu công nghệ cao hoặc thuộc lĩnh vực công nghệ cao, công nghiệp hỗ trợ có thể được áp dụng thuế suất 10% trong 15 năm, kèm theo thời gian miễn, giảm thuế. Đối với các dự án công nghệ cao, bán dẫn quy mô lớn, chính sách ưu đãi đặc biệt còn cho phép áp dụng mức thuế suất từ 5% đến 9% trong thời gian dài, cùng các ưu đãi miễn, giảm thuế tương ứng.
Đồng thời, Luật Thuế TNDN mới cho phép nâng mức trích lập Quỹ phát triển khoa học và công nghệ tối đa của doanh nghiệp lên mức 20% thu nhập tính thuế (tăng gấp đôi so với mức 10% trước đó). Đồng thời, các khoản chi phí phát sinh liên quan đến hoạt động R&D của doanh nghiệp dự kiến được phép tính vào chi phí được trừ khi xác định thuế TNDN với tỷ lệ tối đa lên tới 200% chi phí thực tế.
Luật Thuế TNDN mới đã bãi bỏ yêu cầu doanh nghiệp phải hạch toán riêng thu nhập từ đầu tư mới và ĐTMR đối với các dự án đang hoạt động còn thời hạn ưu đãi, giúp đơn giản hóa đáng kể thủ tục kê khai thuế cho các nhà máy tăng công suất sản xuất.
Quỹ Hỗ trợ đầu tư - Công cụ hỗ trợ tài khóa trực tiếp
Để tăng tính linh hoạt trong bối cảnh thực hiện Quy tắc thuế tối thiểu toàn cầu, Việt Nam đã thành lập Quỹ Hỗ trợ đầu tư theo Nghị định số 182/2024/NĐ-CP ngày 31/12/2024. Quỹ hỗ trợ trực tiếp bằng tiền cho các doanh nghiệp công nghệ cao, sản xuất sản phẩm công nghệ cao và các dự án R&D quy mô lớn. Đối tượng thụ hưởng chủ yếu là các dự án có quy mô vốn hoặc doanh thu lớn; riêng các dự án thiết kế vi mạch bán dẫn được ưu tiên. Khoản hỗ trợ tập trung vào các chi phí như đào tạo nhân lực, R&D, đầu tư tài sản cố định, sản xuất sản phẩm công nghệ cao và xây dựng hạ tầng xã hội.
Chính sách ưu đãi thuế GTGT, thuế xuất nhập khẩu và đất đai phục vụ sản xuất
Bên cạnh ưu đãi thuế thu nhập doanh nghiệp, các chính sách về thuế gián thu, thuế xuất nhập khẩu và đất đai tiếp tục tạo điều kiện thuận lợi cho hoạt động đầu tư, sản xuất. Cụ thể, theo Luật Thuế GTGT số 48/2024/QH15 và Nghị định số 181/2025/NĐ-CP, các dự án đầu tư mới hoặc mở rộng trong giai đoạn đầu tư có số thuế GTGT đầu vào chưa được khấu trừ từ 300 triệu đồng trở lên được hoàn thuế, thay vì phải chờ đến khi dự án đi vào hoạt động.
Đối với thuế xuất nhập khẩu, các dự án sản xuất thuộc diện ưu đãi được miễn thuế đối với máy móc, thiết bị và hàng hóa nhập khẩu để tạo tài sản cố định; các dự án trong khu kinh tế còn được miễn thuế đối với nguyên liệu, vật tư và linh kiện trong nước chưa sản xuất được trong thời hạn 5 năm kể từ khi bắt đầu sản xuất. Hàng hóa nhập khẩu để gia công hoặc sản xuất hàng xuất khẩu cũng tiếp tục được áp dụng cơ chế miễn thuế nhập khẩu.
Về đất đai, Nghị định số 103/2024/NĐ-CP quy định các mức miễn tiền thuê đất khác nhau tùy theo loại dự án và địa bàn đầu tư, từ 11 năm, 15 năm đến toàn bộ thời hạn thuê đối với một số dự án tại địa bàn đặc biệt khó khăn.
Ưu đãi tài khóa đặc thù cho doanh nghiệp nhỏ và vừa (SMEs) sản xuất và khởi nghiệp sáng tạo
Bên cạnh việc thu hút các dự án đầu tư lớn, chính sách trong giai đoạn này cũng dành sự quan tâm đáng kể cho việc thúc đẩy khu vực kinh tế tư nhân thông qua Nghị quyết số 198/2025/QH15 của Quốc hội.
Theo đó, hộ kinh doanh chuyển đổi thành doanh nghiệp được miễn thuế thu nhập doanh nghiệp trong 2 năm liên tục kể từ khi có thu nhập chịu thuế. Các doanh nghiệp có doanh thu dưới 3 tỷ đồng/năm và từ 3 đến dưới 50 tỷ đồng/năm được áp dụng mức thuế suất TNDN ưu đãi lần lượt là 15% và 17%, thấp hơn mức thuế suất phổ thông 20%; đồng thời, doanh nghiệp nhỏ và vừa thành lập mới được miễn thuế TNDN trong 3 năm đầu kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Chính sách cũng khuyến khích liên kết giữa doanh nghiệp lớn và doanh nghiệp nhỏ và vừa thông qua việc cho phép khấu trừ 100% chi phí đào tạo và đào tạo lại nhân lực cho các doanh nghiệp tham gia chuỗi cung ứng. Ngoài ra, doanh nghiệp nhỏ và vừa, doanh nghiệp khởi nghiệp sáng tạo và doanh nghiệp công nghệ cao tư nhân được hỗ trợ giảm tối thiểu 30% tiền thuê lại đất trong 5 năm đầu; việc thu lệ phí môn bài đối với hộ kinh doanh chuyển đổi sang doanh nghiệp cũng được chấm dứt từ ngày 01/01/2026.
|
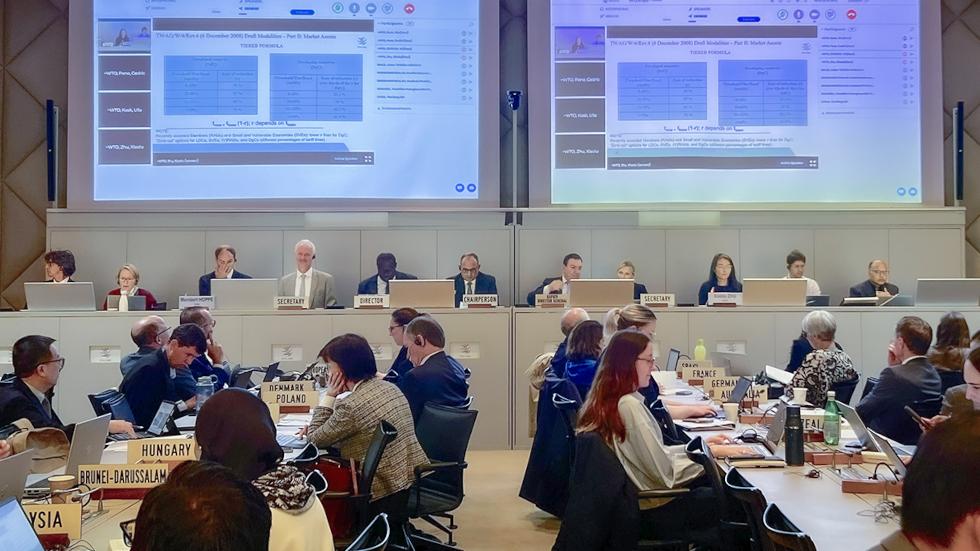
Rà soát chính sách thương mại (Trade Policy Review – TPR) là cơ chế minh bạch của WTO, trong đó chính sách và thực tiễn thương mại của các Thành viên được rà soát định kỳ, tạo diễn đàn để các Thành viên trao đổi, đặt câu hỏi và đánh giá về chính sách thương mại của nhau. Việt Nam đã thực hiện hai kỳ TPR, lần thứ nhất vào năm 2013 và lần thứ hai vào năm 2021. Năm 2026 đánh dấu kỳ TPR lần thứ ba của Việt Nam, là dịp để Việt Nam cập nhật toàn diện những thay đổi trong chính sách thương mại, đồng thời trao đổi với các Thành viên WTO về quá trình thực thi các cam kết và định hướng chính sách trong giai đoạn mới. |
Nguồn: Vụ Chính sách thương mại đa biên tổng hợp